Domain energieabgabe.de kaufen?
Wir ziehen mit dem Projekt
energieabgabe.de um.
Sind Sie am Kauf der Domain
energieabgabe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energieabgabe.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
CheXperiment Strom- & Solar-CheckMit dem FRANZIS CheXperiment Strom- & Solar-Check entdecken Kinder ab 8 Jahren die Welt von Strom, Solarenergie und Energiespeicherung ganz praktisch. Aus den passgenauen Holzteilen entsteht Schritt für Schritt eine Windmühle, die ihren Motor mit Sonne19,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CheXperiment Strom- und Solar-CheckBaue deine eigene coole Holzwindmühle mit Motor, Solarzelle und Energiespeicher! Finde heraus, wie Sonnenlicht zu Strom wird, und bring damit die Mühlenflügel zum Drehen oder deine LED-Lampe zum Leuchten. Mit spannenden Experimenten entdeckst du, wie du Energie speichern und sparsam verwenden kannst. Wann dreht sich die Mühle am schnellsten? Wie lange leuchtet deine LED im Dunkeln? Ein spannendes Projekt - mit leicht verständlicher Bauanleitung!19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
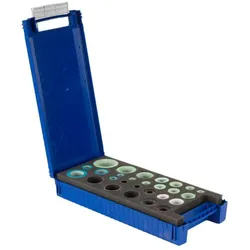
Airfit Dichtungskoffer Profi, Sanitär, Heizung, Solar, Gas - 675 TeileAirfit Dichtungskoffer Profi, Sanitär, Heizung, Solar, Gas - 675 Teile Der Dichtungskoffer beinhaltet eine sinnvolle Zusammenstellung für alle Anwendungsbereiche in Sanitär, Heizung, Solar und Gas. Insgesamt 675 Teile. Zulassung ELL, DVGW, W270 - EU Qualität!106,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Feuerland WasserkraftIn einer alternativen Welt des frühen 20. Jahrhunderts gehen die nicht erneuerbaren Ressoucren zur neige. Während die Bergleute die letzten Kohlenstränge aus den nordeuropäischen Feldern gewinnen und die Frachtschiffe mit ihren halb leeren Bäuchen von den Abbaugebieten abfahren, kreiren vier gigantische Explosionen vier riesige Süßwasserbecken im Herzen der Alpen. Dies alles leutet das ende des Ersten Weltkrieges ein. Aber das Echo einer außergewöhnlichen wissenschaftlichen Entdeckung wird lauter und erreicht die Bevölkerung: Nikola Tesla, der seit Jahren vermisst wird, kündigt der Welt die Schaffung eines neuen elektrischen Transformators mit großer Kapazität an: Ein Gerät das enorm leistungsfähig ist und so viel Strom umwandelt das es die Anforderungen einer postindustriellen Metropole zu erfüllt. Eine Handvoll Investoren wittern ein riesen Geschäft: Unterstützt von den Regierungen, welche höchst besorgt ist über den Konflikt und die Energiekrise im ganzen Westen, beginnen sie sofort die neue Technologie zu erforschen. Vier riskobereite Investoren vertrauen vier großen Architekten und Ingenieuren die Aufgabe an, die Zukunft der Welt zu retten. Die Idee ist einfach, aber doch hoch gesteckt: Die vier großen Wasserbecken, die durch die mysteriösen Explosionen entstanden sind, sind die perfekten Orte, um die Tesla-Transformatoren zu installieren. Es wird notwendig sein, großartige Dämme und Tunnel durch die Berge zu bauen. Zudem müssen Wasserflüsse zu den modernen Wasserkraftwerken umgeleitet werden. Millionen von HyCU-Verträgen wurden bereits unterschrieben, und hunderttausende Menschen freuen sich auf diese Revolution und ihr erneuertes Belle Époque.57,67 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
CheXperiment Strom- & Solar-CheckMit dem FRANZIS CheXperiment Strom- & Solar-Check entdecken Kinder ab 8 Jahren die Welt von Strom, Solarenergie und Energiespeicherung ganz praktisch. Aus den passgenauen Holzteilen entsteht Schritt für Schritt eine Windmühle, die ihren Motor mit Sonne19,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
CheXperiment Strom- und Solar-CheckBaue deine eigene coole Holzwindmühle mit Motor, Solarzelle und Energiespeicher! Finde heraus, wie Sonnenlicht zu Strom wird, und bring damit die Mühlenflügel zum Drehen oder deine LED-Lampe zum Leuchten. Mit spannenden Experimenten entdeckst du, wie du Energie speichern und sparsam verwenden kannst. Wann dreht sich die Mühle am schnellsten? Wie lange leuchtet deine LED im Dunkeln? Ein spannendes Projekt - mit leicht verständlicher Bauanleitung!19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Airfit Dichtungskoffer Profi, Sanitär, Heizung, Solar, Gas - 675 TeileAirfit Dichtungskoffer Profi, Sanitär, Heizung, Solar, Gas - 675 Teile Der Dichtungskoffer beinhaltet eine sinnvolle Zusammenstellung für alle Anwendungsbereiche in Sanitär, Heizung, Solar und Gas. Insgesamt 675 Teile. Zulassung ELL, DVGW, W270 - EU Qualität!106,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
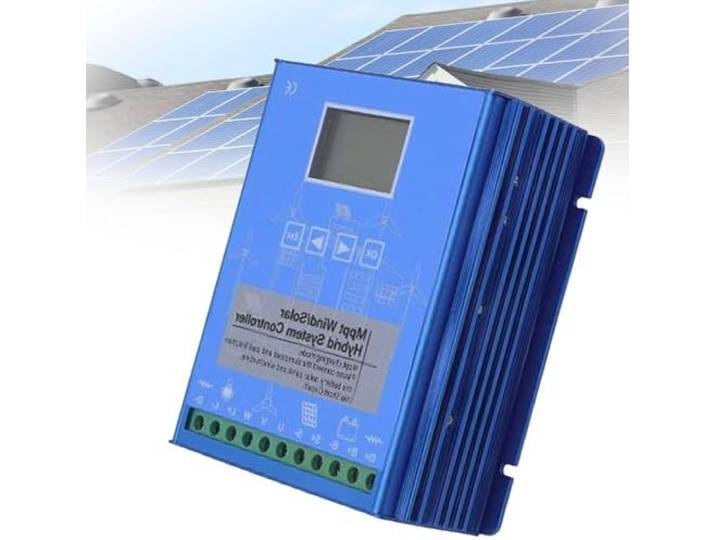
WEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-48VWEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-48V. 【Anwendungsbereich des Hybrid-Ladereglers】: Dieser Hybrid-Laderegler ist für alle 12/24/48-V-Batterien geeignet, einschließlich Lithiumbatterien. Geeignet für Windgeneratoren und Solarmodule für ergänzende Wind- und Solarsysteme für Zuhause, Boote und Straßenlaternen. 【Betriebssysteme】: Der Ladeteil der Windturbine verfügt über eine MPPT-Booster-Technologie, die auch bei geringer Windgeschwindigkeit kontinuierlich und effizient lädt. Stufenlose Entladefunktion einschließlich externem Ladewiderstand für das Aufladen der Solarmodule mithilfe der PWM-Technologie über eine MOS-Röhre in Reihe. 【Intelligentes und stabiles System】: Der Parameter des Wind-Ladereglers wird nach Auswahl des Batterietyps perfekt eingestellt. Der Benutzer kann ihn auch nach seinen eigenen Bedürfnissen anpassen. Dieses System wurde intelligenter aktualisiert, um die Ladespannung absolut stabil zu steuern. 【Anzeige und DC-Lademodus】: Windturbinen haben einen größeren LCD-Bildschirm, der einfach zu durchsuchen und zu handhaben ist. Zwei DC-Lasten (Ausgang) mit 4 Ausgangsmodi und jeweils verschiedenen Modellen. 【Schutzfunktion】: Rückwärtsladen, Sonnenlichtschutz, Überlade-/Unterspannungs- und Überlastungsschutz, Batterie-Rückwärts- und Leerlaufschutz, Blitzschutz usw. Farbe:18000w185,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-12VWEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-12V. 【Anwendungsbereich des Hybrid-Ladereglers】: Dieser Hybrid-Laderegler ist für alle 12/24/48-V-Batterien geeignet, einschließlich Lithiumbatterien. Geeignet für Windgeneratoren und Solarmodule für ergänzende Wind- und Solarsysteme für Zuhause, Boote und Straßenlaternen. 【Betriebssysteme】: Der Ladeteil der Windturbine verfügt über eine MPPT-Booster-Technologie, die auch bei geringer Windgeschwindigkeit kontinuierlich und effizient lädt. Stufenlose Entladefunktion einschließlich externem Ladewiderstand für das Aufladen der Solarmodule mithilfe der PWM-Technologie über eine MOS-Röhre in Reihe. 【Intelligentes und stabiles System】: Der Parameter des Wind-Ladereglers wird nach Auswahl des Batterietyps perfekt eingestellt. Der Benutzer kann ihn auch nach seinen eigenen Bedürfnissen anpassen. Dieses System wurde intelligenter aktualisiert, um die Ladespannung absolut stabil zu steuern. 【Anzeige und DC-Lademodus】: Windturbinen haben einen größeren LCD-Bildschirm, der einfach zu durchsuchen und zu handhaben ist. Zwei DC-Lasten (Ausgang) mit 4 Ausgangsmodi und jeweils verschiedenen Modellen. 【Schutzfunktion】: Rückwärtsladen, Sonnenlichtschutz, Überlade-/Unterspannungs- und Überlastungsschutz, Batterie-Rückwärts- und Leerlaufschutz, Blitzschutz usw. Farbe:18000w185,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.